El estudio
Tuvo como objetivo desarrollar un indicador de inclusión financiera que
permita monitorear este tema en 8 países de la región.
Para ello, se realizaron
1,200 encuestas en hogares por país,
a nivel urbano y rural, excepto en Perú, donde se hicieron 5,000. El
universo de participantes lo conforman
hombres y mujeres mayores de 18 años. El
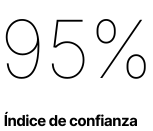
margen de error es de +-2.8% con un
nivel de confianza de 95%.
El índice
El
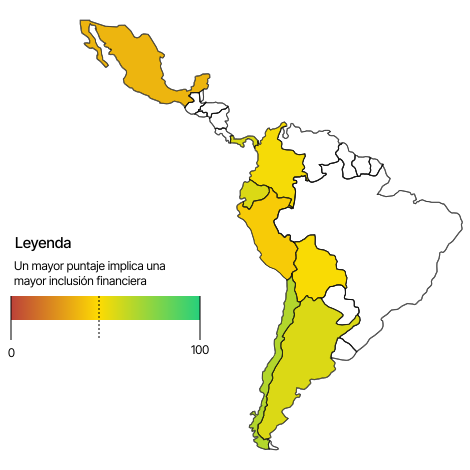
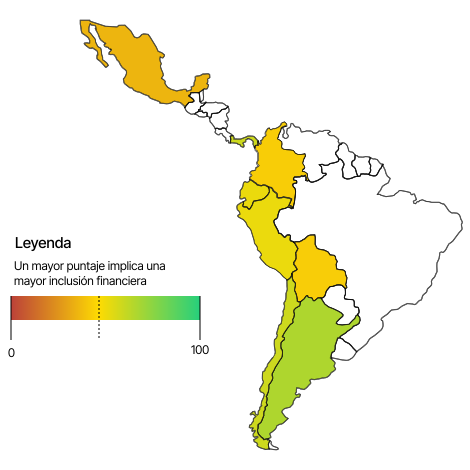
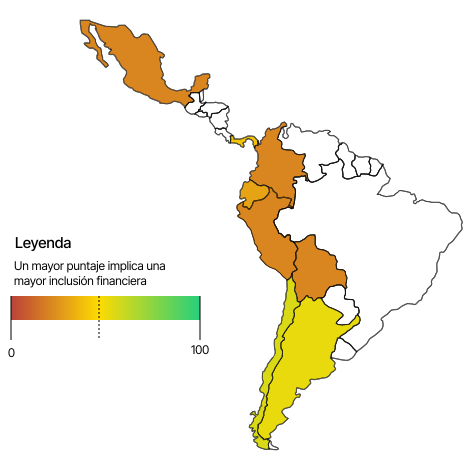
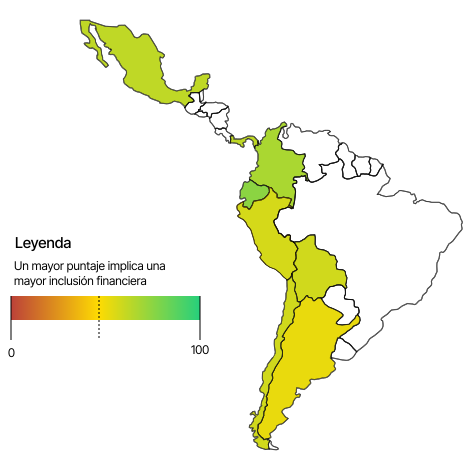
Índice de Inclusión Financiera de Credicorp (IIF)
evalúa el
nivel de inclusión financiera de los paises basado en su eficiencia en
3 dimensiones: acceso, uso y
calidad percibida.
Acceso
Uso
Calidad percibida
Acceso
Esta dimensión mide la capacidad de los individuos para acceder o usar
servicios financieros formales.
| Subdimensión |
Indicador |
| Infraestructura financiera |
|
| Conocimientos de producto |
|
| Tenencia de productos |
-
3
Número de productos de ahorro/seguros que tiene.
-
4
Número de productos de crédito que tiene.
-
5
Número de entidades de las cuales es cliente.
-
6
Tenencia de productos de crédito en entidad formal.
-
7
Número de barreras para tener productos financieros.
|
Uso
La dimensión uso mide la intensidad, frecuencia y utilización de servicios
y productos financieros.
| Subdimensión |
Indicador |
| Transacciones básicas |
|
| Ingresos |
|
| Ahorros |
|
Calidad percibida
La dimensión calidad hace referencia a la adaptación y relevancia que
tienen los servicios y productos financieros para satisfacer las
necesidades del consumidor.
| Subdimensión |
Indicador |
| Confianza |
|
| Calidad |
-
13
Evaluación general de la imagen de las entidades financieras.
-
14
Evaluación general de la facilidad para obtener un producto de
ahorro o crédito.
-
15
Evaluación general de la amplitud física del sistema
financiero.
-
16
Evaluación general de la variedad de productos de ahorro y
crédito que ofrece el sistema financiero.
-
17
Evaluación general de los costos a los usuarios del sistema
financiero.
-
18
Evaluación general de la utilidad de medios digitales.
-
19
Seguridad percibida.
|